Assurance bris de glace voiture
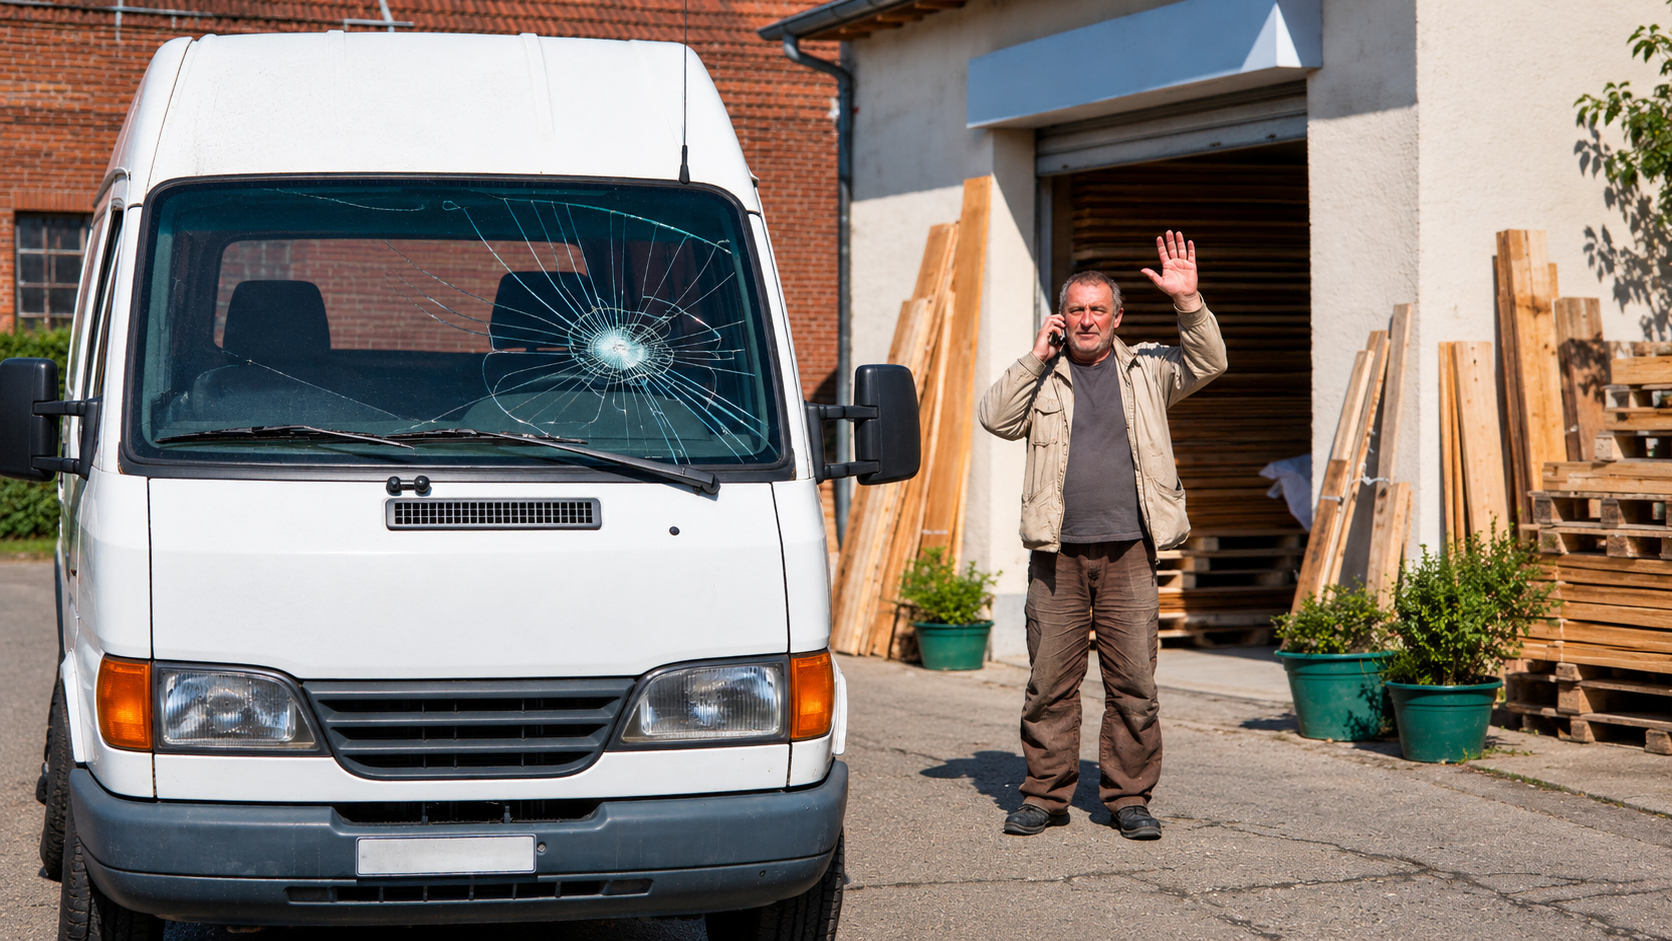
Un gravillon sur l’autoroute, et votre pare-brise est fissuré. Pour un professionnel qui roule tous les jours entre rendez-vous, chantiers et tournées, le risque de projections ou de bris est plus élevé.
L’assurance bris de glace voiture prend en charge la réparation ou le remplacement de vos vitres. Encore faut-il savoir ce qu’elle couvre vraiment. Voici tout ce que vous devez savoir sur le bris de glace de l’assurance voiture.
Qu’est-ce que la garantie bris de glace ?
La garantie bris de glace prend en charge la réparation ou le remplacement des vitres de votre véhicule, même si vous êtes responsable ou s’il n’y a aucun tiers en face.
👉 Prenons un exemple concret : vous vous garez devant chez un client. En revenant, une fissure traverse votre pare-brise : un éclat de pierre l’a touché sur la route, et le froid a fait le reste. Personne à qui réclamer quoi que ce soit. La garantie bris de glace joue pour le remplacement.
{{CardAutoPro="/components-blog/cards"}}
La garantie bris de glace voiture est-elle obligatoire ?
Non. La seule assurance obligatoire pour rouler, c’est la responsabilité civile automobile. Elle couvre les dégâts que vous causez aux autres, jamais ceux de votre propre voiture.
La garantie bris de glace est donc facultative. Elle est souvent incluse dans les formules intermédiaires et tous risques des assurances automobiles.
💡Vous êtes assuré au tiers ? L’assurance au tiers bris de glace existe aussi : vous gardez une formule minimale et ajoutez le bris de glace en option, pour un surcoût limité. C’est un bon compromis pour une voiture ancienne.
Pour les professionnels, la garantie bris de glace devient une question de continuité d’activité : une voiture immobilisée, c’est une journée de travail perdue.
⚠️ Si vous utilisez un véhicule pour votre activité, il doit être couvert par une assurance RC circulation, ou à défaut par une assurance voiture personnelle en déplacement professionnel.
Attention à ne pas la confondre avec votre RC Pro : notre comparatif RC Pro et RC circulation fait le point.
Que couvre la garantie bris de glace ?
Voici une liste des éléments que p assurance auto bris de glace couvre généralement le pare-brise, les vitres latérales ou encore la lunette arrière. Voici les liste des léments que peut recouvrir la garantie bris de glace :
- Le pare-brise : le bris de glace pare-brise représente l’essentiel des sinistres que ce soit des petits impacts ou des fissures. Sur une voiture récente, le remplacement inclut souvent le recalibrage des caméras d’aide à la conduite.
- Les phares : le bris de glace phare est souvent exclu ou proposé en option, alors qu’un phare LED coûte plusieurs centaines d’euros.
- Le toit vitré : le bris de glace toit panoramique n’est pas couvert partout. Certains assureurs le couvrent, d’autres l’excluent et d’autres encore le considèrent comme un élément de carrosserie, il relève alors de la garantie dommages, avec une franchise souvent plus élevée.
- Les rétroviseurs et feux arrière. Ils sont rarement inclus dans la garantie de base.
Au-delà, chaque contrat a ses propres règles et peut prévoir des cas exclus ou des cas de bris de glace relevant d’une autre garantie, comme le vol.
👋 Chez Orus, la garantie bris de glace couvre le pare-brise, la vitre arrière, les vitres latérales, le toit (ouvrant ou non) et l’ensemble des feux avant. Les feux arrière et les miroirs des rétroviseurs extérieurs sont exclus.
Pare-brise cassé : comment fonctionne l’assurance ?
Que faire en cas de pare-brise cassé ? La démarche est simple :
- Déclarez le sinistre à votre assureur, en général sous cinq jours ouvrés, et toujours avant de faire réparer votre vitre : une réparation sans déclaration préalable n’est souvent pas prise en charge.
- Choisissez votre réparateur : vous êtes libre d’aller chez le garage de votre choix. Le réseau partenaire de votre assureur vous évite souvent d’avancer les frais.
- Faites réparer ou remplacer : un petit impact se répare à la résine, une fissure impose un remplacement.
💡 N’attendez pas pour faire réparer un impact. Avec les écarts de température, il se transforme vite en fissure. Et un pare-brise qui gêne la visibilité peut entraîner une amende ou un échec au contrôle technique.
Franchise, malus, assistance : comment bien lire sa garantie bris de glace ?
Votre garantie bris de glace se lit dans deux documents. Les conditions générales listent ce qui est couvert et exclu. Les conditions particulières précisent ce qui s’applique à vous : si la garantie est souscrite, et avec quelle franchise.
Voici les points à vérifier :
- Les éléments couverts : pare-brise, vitres, lunette arrière, mais aussi phares, toit ou rétroviseurs. Regardez aussi la liste des exclusions, souvent plus parlante.
- La franchise : c’est la somme qui reste à votre charge. Les offres de bris de glace sans franchise existent, mais vérifiez dans quels cas : parfois seulement pour la réparation d’un impact, ou seulement dans un garage partenaire.
- L’impact sur le malus : côté bris de glace et malus, pas d’inquiétude. Un sinistre qui ne met en jeu que le bris de glace ne fait pas grimper votre malus, même si vous êtes responsable. En revanche, des déclarations répétées peuvent peser au moment du renouvellement.
- Les conditions de déclaration : le délai et l’obligation de déclarer avant toute réparation.
- Les services en cas de sinistre : avance de frais, véhicule de prêt, assistance si votre voiture ne peut plus rouler. Ces services changent beaucoup d’un contrat à l’autre.
👋 Chez Orus, si vous faites réparer votre vitre dans un garage partenaire, vous n’avancez pas de frais (hors éventuelle franchise). Vous pouvez aussi bénéficier d’un véhicule de prêt, selon les disponibilités.
L’assurance bris de glace voiture n’est qu’un élément de votre contrat auto. Mais à prix égal, c’est souvent elle qui fait la différence entre deux devis : liste des vitrages couverts, franchise, services en garage partenaire. Comparez-la ligne par ligne avant de signer.
Une fois assuré, gardez votre mémo véhicule assuré à portée de main. Il regroupe votre numéro de contrat et le numéro pour déclarer un sinistre.
{{CardAutoPro="/components-blog/cards"}}