RC Pro et décennale : quelles différences et quelles obligations ?
Pour les professionnels du bâtiment, deux assurances sont incontournables : la RC Pro et la décennale. Elles n’interviennent pas au même moment et couvrent des risques différents.
Voici tout ce qu'il faut savoir pour être correctement protégé.
Quelle est la différence entre une assurance RC Pro et une assurance décennale ?
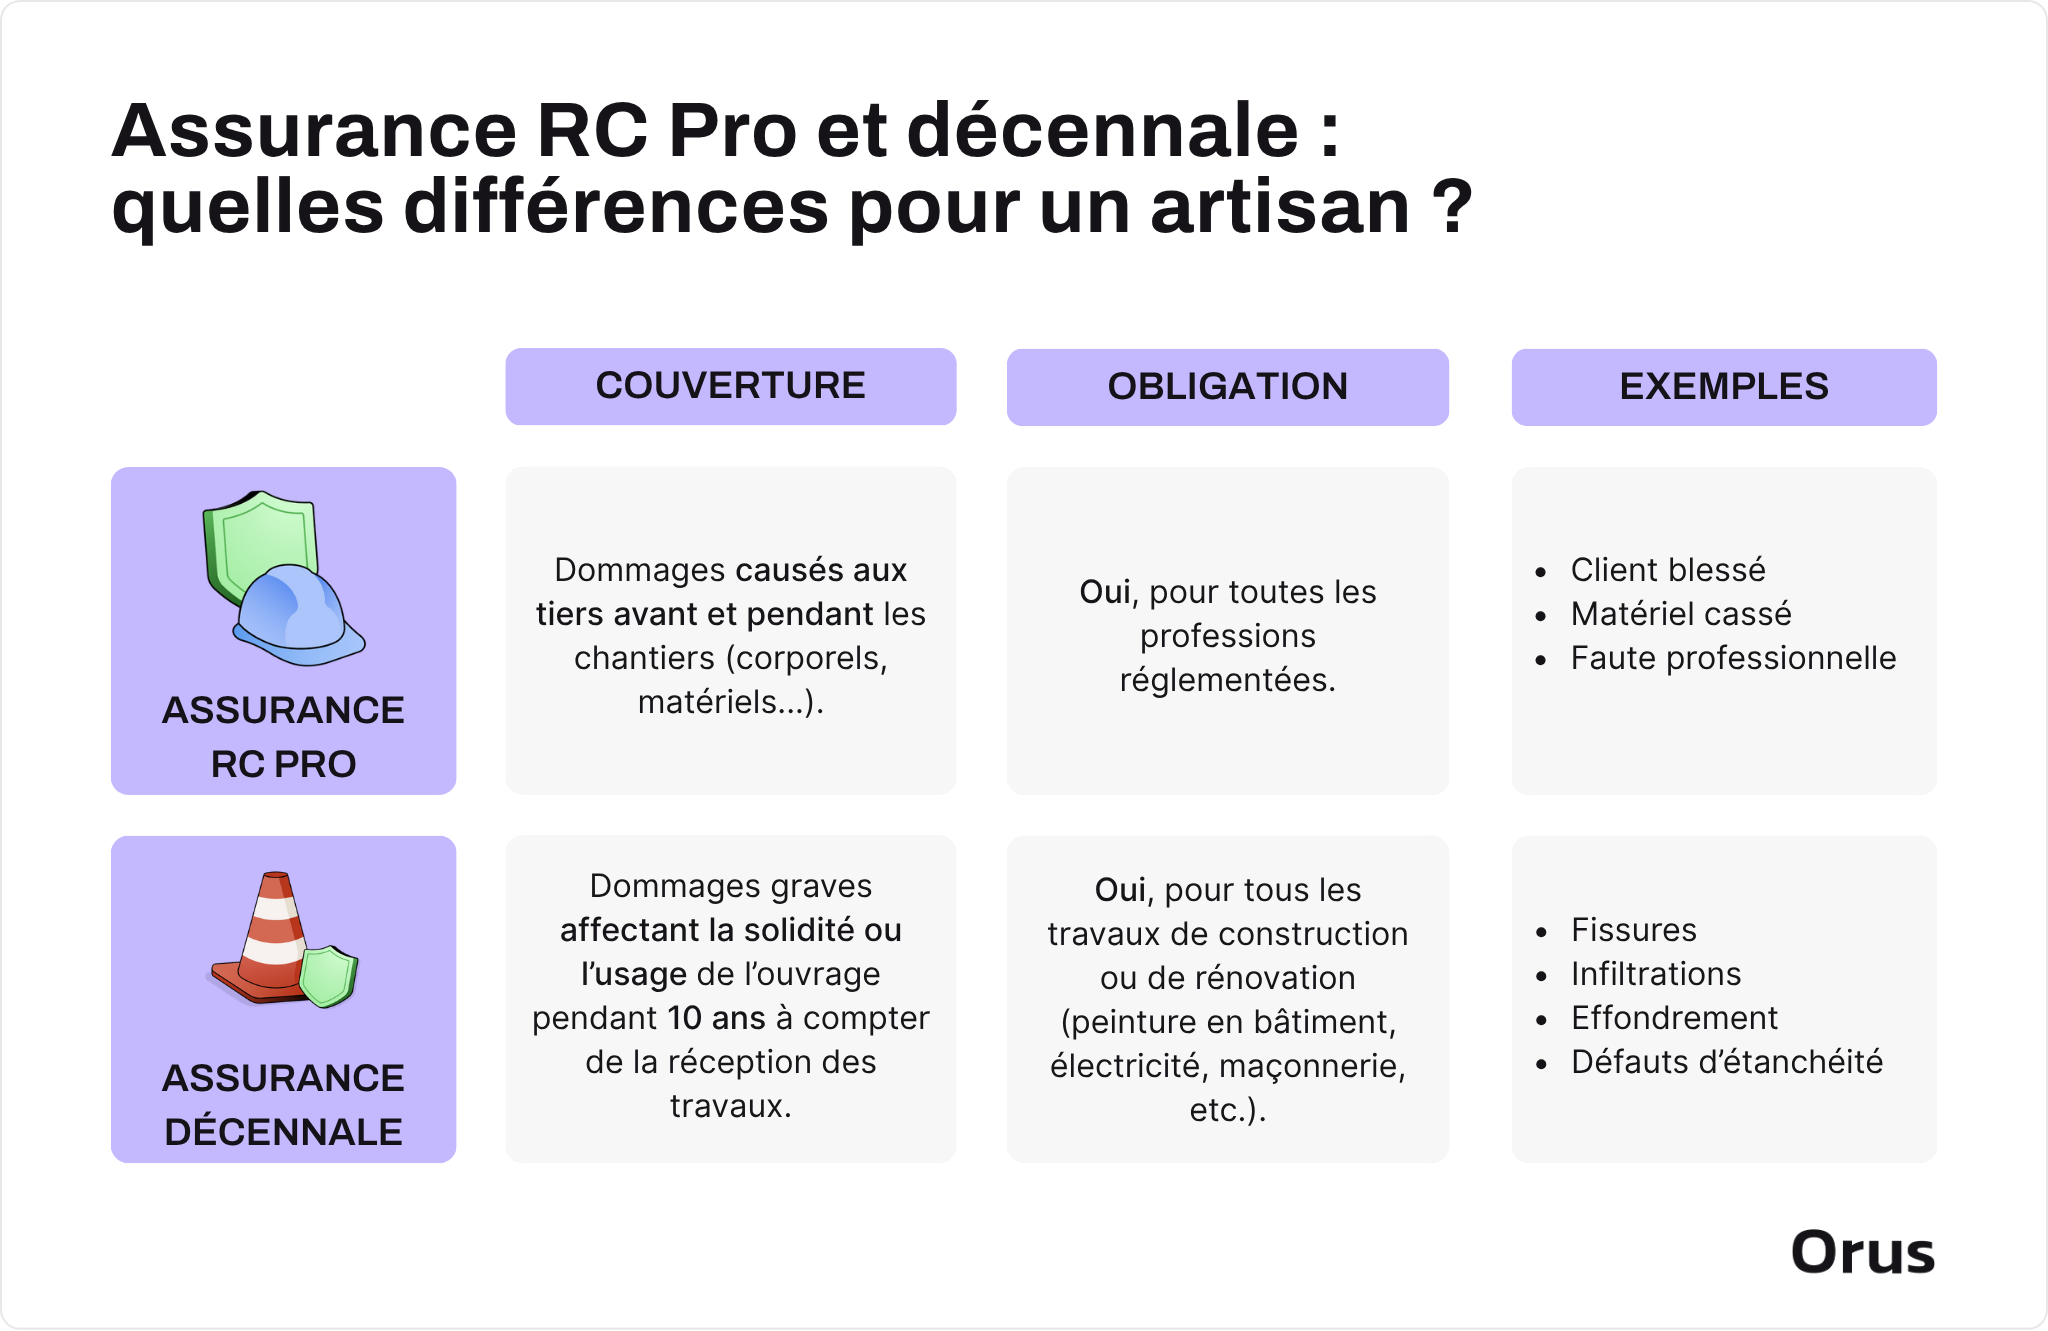
1️⃣ La responsabilité civile professionnelle (RC Pro) couvre les dommages causés à un tiers pendant l'exercice de votre activité : dommages corporels, matériels ou immatériels survenus en cours de chantier.
2️⃣ L'assurance décennale couvre les dommages qui affectent la solidité de l'ouvrage ou le rendent impropre à sa destination, pendant dix ans à partir de la fin du chantier.
👉 Prenons un exemple concret : votre matériel raye le parquet d'un client pendant un chantier. Ce dommage survient dans l’exercice de votre activité : la RC Pro intervient. En revanche, si des fissures importantes apparaissent sur les murs porteurs deux ans après la livraison, le dommage affecte la solidité de l’ouvrage. C’est la décennale prend en charge les réparations.
La RC Pro et la décennale sont complémentaires : la première protège les tiers, la seconde protège l'ouvrage.
👋 Chez Orus, la RC Pro est incluse avec votre assurance décennale, sans frais supplémentaires.
{{CardDecennale="/components-blog/cards"}}
RC Pro ou décennale : quelle assurance couvre mon sinistre ?
La RC décennale et la RC professionnelle ne couvrent pas les mêmes sinistres.
💡Si vous avez souscrit ces garanties auprès d'assureurs distincts, il est essentiel d'identifier le bon contrat avant de déclarer un sinistre.
Assurance RC Pro et décennale : tableau comparatif
Que couvre l’assurance RC Pro ?
Par définition, l'assurance Responsabilité Civile Professionnelle est conçue pour couvrir les dommages survenant dans l’exercice de votre activité.
Pour les professionnels du bâtiment, les dommages peuvent être les suivants :
- Dommages corporels : un client se blesse en trébuchant sur un outil laissé au sol
- Dommages immatériels : un retard de chantier qui entraîne une perte financière pour le client
- Dommages matériels : une vitre brisée détériorée lors des travaux
⚠️ Sans RC Pro, vous payez ces dommages de votre poche, ce qui peut être votre activité en danger dès le premier dommage.
Il est possible de souscrire une RC Pro sans décennale pour les professionnels dont l'activité n'implique pas de travaux soumis à la garantie décennale comme les décorateurs d’intérieur.
Que couvre l’assurance décennale ?
L’assurance décennale couvre les dommages qui apparaissent dans les 10 ans suivants la réception des travaux, qu’ils compromettent la solidité de l'ouvrage ou le rendent impropre à son usage.
👉 Prenons un exemple concret : un couvreur livre une toiture en septembre. Trois ans plus tard, des infiltrations importantes apparaissent et endommagent la charpente. La décennale prend en charge l'intégralité des réparations, sans que le client ait à prouver la faute de l'artisan.
Les sinistres les plus fréquemment couverts :
- Affaissement de sol entraînant des fissures ou un effondrement partiel
- Malfaçons de toiture causant des infiltrations qui fragilisent la structure
- Fissures majeures dans les murs porteurs menaçant la sécurité des occupants
- Défauts d'étanchéité autour des fenêtres, portes ou façades
- Effondrement partiel de balcons, terrasses ou murs porteurs
⚠️ Les défauts purement esthétiques, les dommages liés à l'usure normale et les dégradations intentionnelles ne sont pas couverts par l'assurance décennale.
{{CardDecennale="/components-blog/cards"}}
RC Pro ou décennale : quelles obligations et quelles sanctions ?
Les deux assurances n'ont pas le même statut légal : la décennale est obligatoire pour les constructeurs, la RC Pro ne l'est que pour certaines professions réglementées.
Les sanctions ne sont donc pas les mêmes, mais dans les deux cas, travailler sans assurance peut coûter très cher.
Défaut d'assurance décennale : une obligation sanctionnée pénalement
L'assurance décennale est obligatoire pour tous les professionnels qui réalisent des travaux de construction ou de rénovation soumis à la garantie décennale. Elle doit être souscrite avant l'ouverture du chantier.
Ne pas en avoir est un délit : vous risquez jusqu'à 75 000 € d'amende et 6 mois d'emprisonnement. Votre attestation d’assurance décennale sert de preuve.
À cela s'ajoutent des conséquences financières. Votre responsabilité reste engagée pendant 10 ans après la réception des travaux. Sans assureur, les réparations sont payées sur vos fonds propres, même si le sinistre survient des années après le chantier.
⚠️ Vos factures et devis doivent mentionner l’assurance décennale.
Défaut de RC Pro : rarement obligatoire mais indispensable
La RC Pro n'est obligatoire que pour certaines professions réglementées du bâtiment, comme les architectes ou les diagnostiqueurs immobiliers. Pour les autres artisans, travailler sans RC Pro n'entraîne pas d'amende.
💡 Même sans obligation légale, la plupart des clients professionnels, des maîtres d'ouvrage et des marchés publics exigent une attestation RC Pro avant de débuter les travaux.
En revanche, si vous causez un dommage à un tiers, c'est à vous de l'indemniser. Un client qui se blesse sur votre chantier, un parquet rayé ou un retard qui lui fait perdre de l'argent : ces indemnisations sont prélevées sur votre trésorerie et peuvent atteindre plusieurs dizaines de milliers d'euros en cas de dommage corporel. De quoi mettre votre activité en danger dès le premier sinistre.
👋 Chez Orus, la RC Pro est incluse avec votre assurance décennale, sans frais supplémentaires : vous êtes en règle et couvert pendant le chantier comme après la livraison.
Comment bien combiner assurance décennale et responsabilité civile pour votre activité ?
En tant que professionnel du bâtiment, vous êtes exposé à deux types de risques : endommager quelque chose pendant un chantier et voir des défauts apparaître sur un ouvrage après sa livraison.
La RC Pro et la décennale sont donc les 2 assurances dont vous ne pouvez pas vous passer. Elles sont nécessaires pour tous les professionnels du bâtiment : l’une est strictement obligatoire, l’autre indispensable en pratique.
👋 Chez Orus, nous avons conçu une assurance décennale bâtiment, adaptée aux spécificités de chaque profession.
Vos assurances doivent correspondre à votre activité réelle et à vos besoins particuliers :
- Assurance décennale plombier : couvre les dommages liés à une installation défectueuse (fuite, infiltration…)
- Assurance décennale menuisier : protège en cas de malfaçons sur des ouvrages bois (mauvaise fixation de charpente, pose défectueuse de fenêtres…)
- Assurance décennale maçon : prend en charge les sinistres graves sur la structure d'un bâtiment (fissures, affaissements…)
👋 Chez Orus, l'assurance RC pro et la décennale sont regroupée en une seule formule, sans frais supplémentaires, pour une couverture complète sans angle mort.
{{CardDecennale="/components-blog/cards"}}